NISAのつみたて投資枠と成長投資枠の違いは?どっちから始めるべきか解説
2026.10.14
この記事で分かること
- つみたて投資枠と成長投資枠の主な違いは「投資対象商品」「年間投資枠・非課税保有限度額」「投資方法」の3つ
- 「どっちが得か」は一概に決まらず、目的・資金・時間・投資経験で選ぶのが基本
- 迷ったら、少額から無理なく始められる「つみたて投資枠」からのスタートがおススメ
2024年から始まった新NISA(以下、NISA)では、「つみたて投資枠」と「成長投資枠」を併用できるようになりました。しかし、投資できる商品、年間投資枠や非課税保有限度額、投資方法が異なるため、どちらから始めるべきか迷う人も多いのではないでしょうか。
本記事では、2つの枠の違いを分かりやすく比較し、それぞれに向いている人やメリット・注意点、初心者におススメの始め方、資金や投資目的に合わせた選び方、無理なく併用する方法まで具体的に解説します。
 目次
1.【比較表】つみたて投資枠と成長投資枠の違い
つみたて投資枠と成長投資枠の違いを詳しくご紹介します。
つみたて投資枠と成長投資枠の違いについて
まずは違いを表で確認してみましょう。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 非課税保有期間 | 無期限 | |
| 制度(口座開設期間) | 恒久化 | |
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有限度額(総枠) | 1,800万円 | |
| 1,200万円(内数) | ||
| 投資対象商品 | 長期・積立・分散投資に適した一定の投資信託(金融庁の基準を満たした投資信託に限定) | 上場株式・投資信託等 ※ |
| 投資方法 | 積み立てのみ | 制限なし (一括・積み立てどちらも可) |
参考)NISAを知る(金融庁)
- ※①整理・監理銘柄②信託期間20年未満、毎月分配型の投資信託およびデリバティブ取引を用いた一定の投資信託等を除外
つみたて投資枠と成長投資枠の主な違いは以下の3つです。
- ①投資対象商品
- ②年間投資枠・非課税保有限度額
- ③投資方法
この3つについて、以下にて詳細を解説します。
投資対象商品の違い
つみたて投資枠と成長投資枠では、投資できる商品の種類に違いがあります。
| つみたて投資枠 | 成長投資枠 |
|---|---|
| 金融庁の基準を満たした、長期・積み立て・分散投資に適した投資信託などが対象 | 上場株式やETF、REIT、投資信託など、幅広い金融商品が対象 |
非課税枠によって投資できる商品は、それぞれの意義や趣旨により、以下のように選定されています。
つみたて投資枠(旧制度:つみたてNISA)
投資のリスクを可能な限り軽減しつつ、安定的な資産形成を行うためには、長期の積み立て・分散投資が有効と考えられる。投資対象を分散させることで特定のリスクを限定することが可能となり、投資時期の分散(積立投資)により高値掴みなどのリスクを軽減できるほか、長期で保有することにより投資リターンの安定化が可能となる。
成長投資枠
企業の成長投資につながる家計から資本市場への資金の流れを一層強力に後押しする観点から、上場株式への投資が可能な一般NISAの役割を引き継ぐ成長投資枠を設ける。
年間投資枠・非課税保有限度額の違い
つみたて投資枠と成長投資枠では、年間投資枠や非課税で投資できる金額も違います。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有限度額(総枠) | 1,800万円 (うち、成長投資枠の上限1,200万円) |
|
1年間で投資できる金額はつみたて投資枠と成長投資枠で異なります。また、非課税保有限度額は、つみたて投資枠と成長投資枠の合計で1,800万円まで投資することができます。ただし、成長投資枠の上限は1,200万円となっているため、満額を使い切るにはつみたて投資枠と併用する必要があります。
投資方法の違い
つみたて投資枠は積立投資のみとなり、成長投資枠は一括投資・積立投資が可能です。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 投資方法 | 積立投資のみ | 一括投資・積立投資 |
成長投資枠には投資方法の制限がありません。貯蓄やボーナスなどのまとまった資金を一括投資したり、つみたて投資枠と同様にコツコツ積立投資したり、投資方法を自由に選べます。
また、つみたて投資枠・成長投資枠で別々の投資方法にする必要はありません。両方とも積立投資にする方法でも良いでしょう。
2.つみたて投資枠と成長投資枠のメリット・デメリット
つみたて投資枠と成長投資枠のメリット・デメリットを確認してみましょう。
つみたて投資枠のメリット・デメリット
つみたて投資枠のメリットは、少額から無理なく投資を始められる点です。また、対象ファンドは購入手数料が無料で信託報酬も低めに設定されており、コストを抑えて運用できます。
一方、デメリットとして、投資できる商品が金融庁の基準を満たす投資信託に限られるため、選択肢がやや限定されることや、投資方法が積み立てに限られる点が挙げられます。
成長投資枠のメリット・デメリット
成長投資枠のメリットは、個別株を選択できるなど、購入できる商品の種類が豊富で、年間投資枠がつみたて投資枠より大きい点です。
一方、デメリットとして、つみたて投資枠の対象商品と比較し、手数料コストが大きくなる可能性があります。また、一括投資を行う場合は、購入や売却のタイミングを自分で判断する必要があり、時間分散ができないため、一般的に価格変動の影響を受けやすい点が挙げられます。
成長投資枠での運用を検討したい方はこちらもご覧ください。
4.つみたて投資枠と成長投資枠は「どっちから始めるべき」?
これからNISAを利用したい方の中には、つみたて投資枠と成長投資枠、どちらから始めるべきなのかを迷う人もいるでしょう。
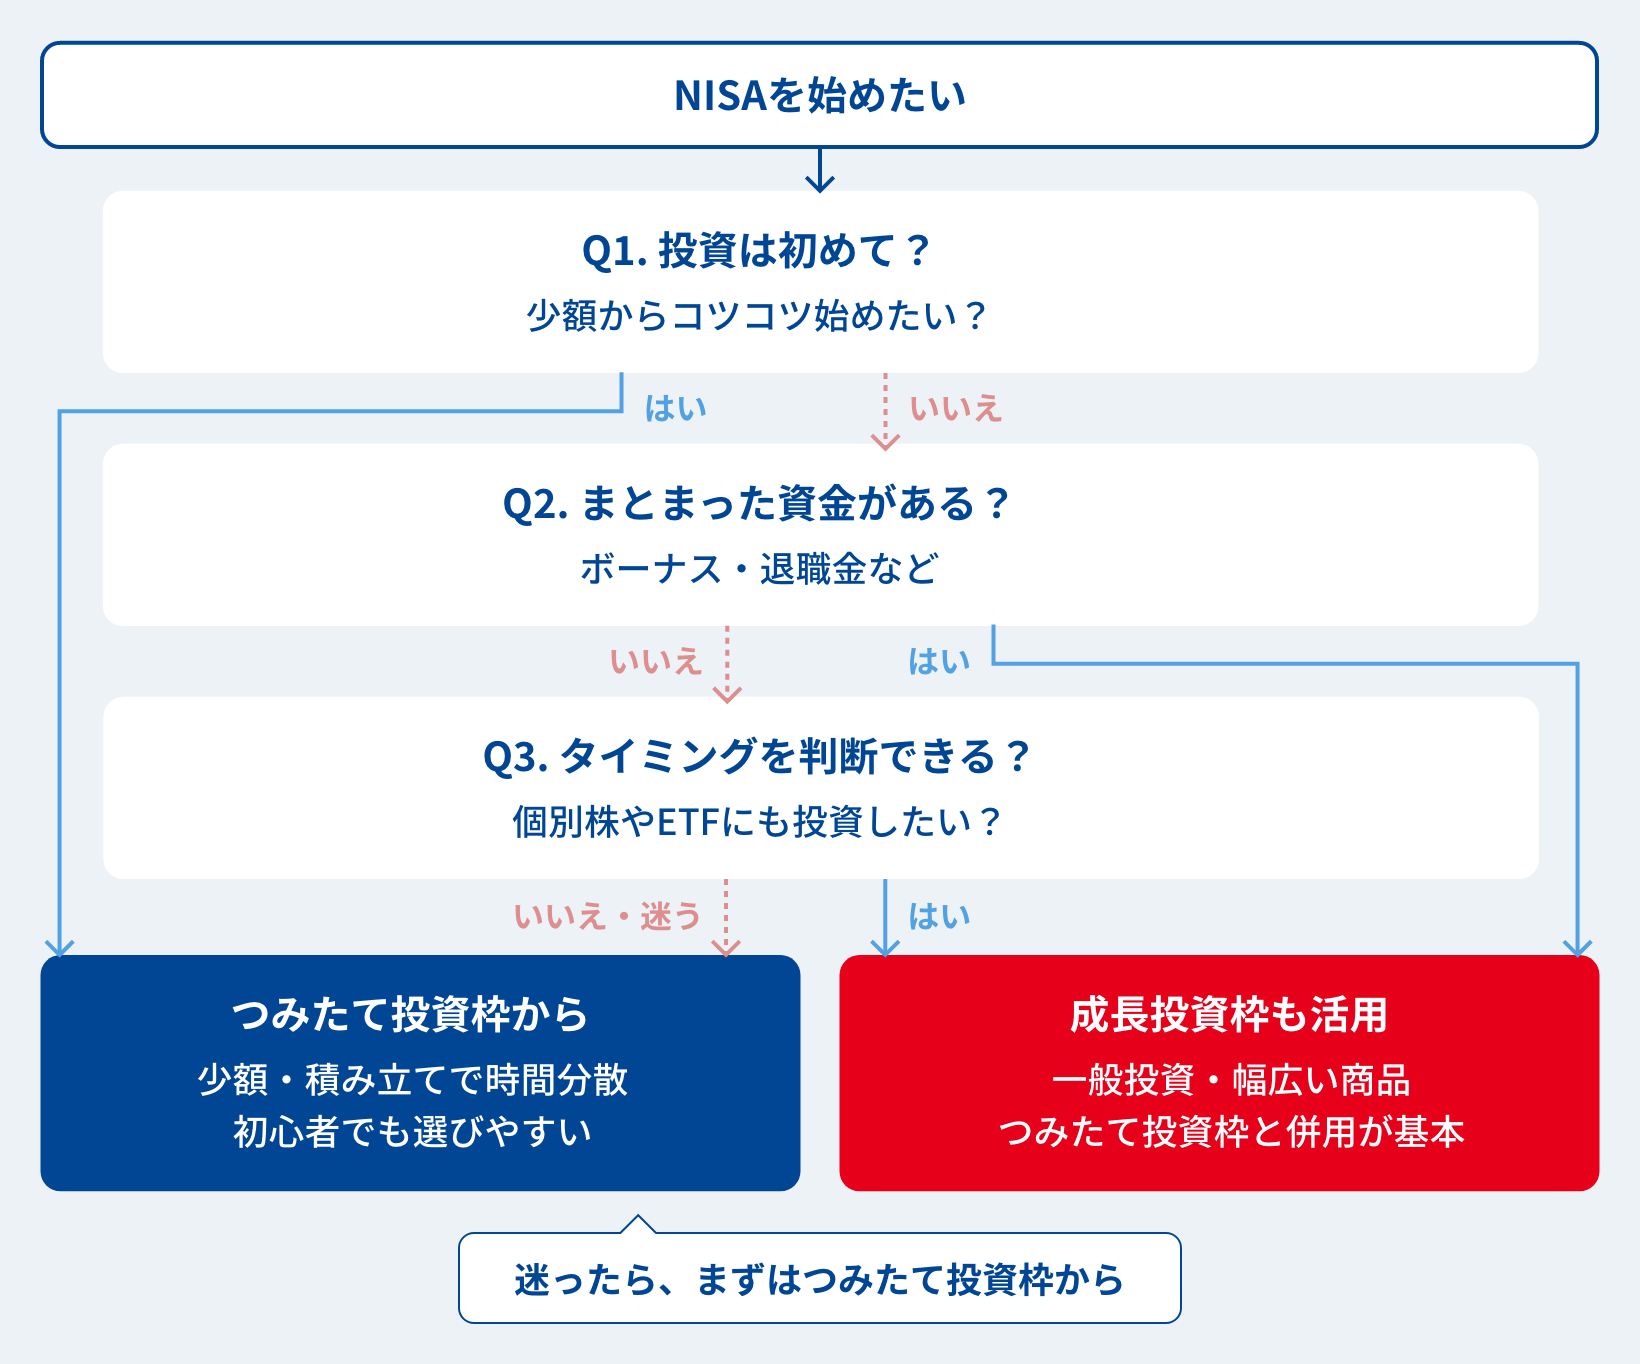
以下の図のように、「投資そのものが初めて」「投資するタイミングを判断するのが難しい」という方は、まずつみたて投資枠から始めるのが無理のない選択です。
NISAでどちらを選択するかについて、さらに詳しく見ていきましょう。
こんな人はつみたて投資枠から
投資が初めての人や、少額から無理なく始めたい人、毎月コツコツと長期で資産形成したい人には、つみたて投資枠が向いています。
一度積み立て設定をすれば自動で買い付けられるため、購入の手間やタイミングに悩みにくく、いわゆる「ほったらかし運用」を続けやすい点もメリットです。
こんな人は成長投資枠も活用
ボーナスや退職金などのまとまった資金がある方、個別株やREITなど幅広い商品に投資したい方、自分で購入のタイミングを判断できる方は、成長投資枠の活用も選択肢です。
どちらか一方に絞る必要はありません。目的や資金に応じて両方を併用することも検討しましょう。
5.つみたて投資枠と成長投資枠の活用方法
つみたて投資枠と成長投資枠はそれぞれ特徴が違います。参考までに、代表的な投資スタイルを3つご紹介します。活用方法を考える際の参考にしてみてください。
普段はつみたて投資枠、ボーナス時に成長投資枠で一括運用
「投資資金は毎月の給与から捻出。ボーナスや臨時収入があれば、それも投資に使いたい」という人には、つみたて投資枠と成長投資枠を併用する方法がおススメです。
まずはつみたて投資枠で少額から慣れる
「投資が初めてで大きな値動きが心配」「少額から始めたい」という人は、つみたて投資枠から始めて投資に慣れていく方法をおススメします。
つみたて投資枠の対象商品は少額からの長期積み立て・分散投資に適した投資信託だけが厳選されています。大きな値動きが気になる人でも、少額で無理なく始められるのが特徴です。
つみたて投資枠でインデックス、成長投資枠で成長性の高い商品を運用
つみたて投資枠と成長投資枠を組み合わせて、バランス良く運用する方法もあります。
例えば、つみたて投資枠ではシンプルなインデックスファンドなどをコツコツ積み立て、成長投資枠では成長性の高いアクティブファンドなどに積極的に投資するといった使い分けも可能です。
成長投資枠で成長性の高い運用を考えている方は下記の記事も参考にしてみてください。

NISAの年間投資枠は使い切らなくても良い
NISAの投資枠には1年ごとに上限額がありますが、無理に使い切る必要はありません。使わなかった枠は翌年に繰り越せませんが、生涯で使える非課税保有限度額が減るわけではないからです。あせらずご自身の予算に合わせて、無理のない金額でコツコツ投資を続けましょう。
なお、非課税保有限度額は1,800万円(うち成長投資枠は1,200万円)で、売却した商品の簿価(取得金額)分は翌年以降に再利用できます。
7.よくある質問
Q
成長投資枠で積み立て設定はできますか?
Q
つみたて投資枠と成長投資枠のどちらが良いですか?
Q
つみたて投資枠と成長投資枠とは「どっちから」始めるのがおススメですか?
Q
NISAは「ほったらかし」でも大丈夫ですか?
Q
「積立投資枠」と「つみたて投資枠」は同じですか?
本コラムの内容は掲載日現在の情報です。
コラム内容を参考にする場合は、必ず出典元や関連情報により最新の情報を確認のうえでご活用ください。
以 上