株価が暴落したらどうすればいい?積立投資をやめない方が良い理由と暴落時の対応を解説
2026.10.14
この記事で分かること
- 暴落時にやってはいけない行動:感情にまかせた「狼狽売り」や積み立ての停止は、損失を確定させ回復の機会を逃すおそれがあります
- 積立投資をやめないほうが良い理由:下落局面はより多くの口数を買えるタイミングであり、金融庁のデータでも長期・積み立て・分散の有効性が示されています
- 暴落はいつまで続くのか:過去の代表的な暴落では、市場は数カ月~数年で回復してきた傾向があります(将来を保証するものではありません)
日経平均株価が急落し、保有する投資信託の評価額が大きく下がったとき、「売るべきか」「買い増すべきか」と迷うかもしれません。しかし、相場の急落時に不安のまま動くと、かえって損失を広げることがあります。
本記事では、暴落時に避けたい行動や、積立投資をやめないほうが良い理由、過去の暴落データや公的資料をもとにした回復までの目安を解説し、冷静に判断するための考え方をご紹介します。
 目次
1.株価の暴落はなぜ起こる?
株価の暴落とは、多くの銘柄が一斉に急激かつ大幅に下落する現象です。株の暴落が起こる主な要因には、景気悪化や企業業績への懸念、金利の上昇、急激な為替変動、戦争などの国際情勢、地震をはじめとする自然災害などがあります。複数の要因が重なって起こることも多いため、原因を1つに絞ることはできません。
不安が広がると、投資家が損失を避けようとして株を売り、その下落を見た別の投資家も売却に動くことがあります。このような「売りが連鎖する」動きによって、株価の下落がさらに加速し、市場全体が短期間で大きく値下がりする場合があります。
株価暴落の背景には、経済的な要因だけでなく、先行きへの不安や恐怖といった投資家心理も大きく関係しているのです。
4.暴落しても積立投資をやめないほうが良い理由
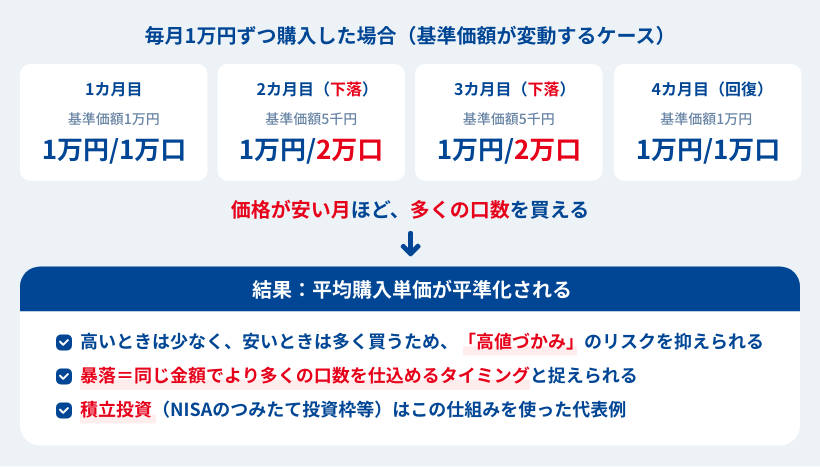
家計に無理がなく、運用目的が変わっていない場合、暴落を理由に積立投資をやめてしまうと、価格が下がった局面で買う機会を失ってしまいます。というのも、一定額を定期的に投資する積立投資はドル・コスト平均法といって、基準価額が高いときは少なく、低いときは多くの口数を購入する仕組みであり、購入時期が分散されるため、平均購入単価を平準化する効果が期待できます。つまり、下落時でも買い付け(積み立て)を続けておくと、相場回復後の運用成果につながる可能性があるのです。
また、長期運用の場合、利益を再投資することで複利効果も見込めます。1989年以降、国内外の株式と債券に毎月同額を積み立てたケースを比較した金融庁の資料によると、保有期間5年では、元本割れしたケースがありました。一方、20年保有では年間収益率が2~8%の範囲に収まり、1989年以降のデータで元本割れは確認されませんでした。保有期間を長くするほど、短期的な値動きの影響を抑えやすくなることを示しています。
なお、金融庁の数値は過去のシミュレーションであり、将来の運用成果を保証するものではありません。


※:積立投資期間は各年1月~12月の一年間です。
※:対象となる株式と債券は以下の通りです。
日本株式:TOPIX配当込み株価指数
日本債券:BPI総合インデックス
海外株式:MSCIコクサイインデックス(円換算ベース)
海外債券:FTSE世界国債インデックス(除く日本、円ベース)
※:年間収益率:資産運用で得られた一年当たりの利益率
※上記はあくまでシミュレーションであり、将来の投資成果を予想・保証するものではありません。
※日本株式、海外株式といった具体的な指数等への言及は、あくまで例示のために行っているものであり、具体的な指数やそうした指数を用いた商品等への投資を推奨するものではありません。
株式を含む投資信託を長く保有するのは、企業の成長による株価の上昇や配当などの利益を、時間をかけて受け取るためです。
ただし、投資先の市場や企業が成長しなければ、長く積み立てても十分な利益を得られない場合があります。投資する地域や資産を分散し、自分の目的やリスク許容度に合う商品を選ぶことが大切です。
NISAの場合も、価格が下落しても無理のない範囲で運用を続けると良いでしょう。NISAがマイナスになった場合の考え方は以下をご覧ください。
本コラムの内容は掲載日現在の情報です。
コラム内容を参考にする場合は、必ず出典元や関連情報により最新の情報を確認のうえでご活用ください。
以 上
田尻 宏子
2016年からライター活動を開始。金融機関ホームページ、お金の情報サイトでローン、投資、保険などマネー系記事の執筆を数多く手掛ける。分かりやすく、役に立つ記事を書くことがモットー。2級ファイナンシャル・プランニング技能士、証券外務員1種資格保有。